Choisir un crédit pour un investissement locatif, ce n’est pas d’abord comparer des taux : c’est apparier un montage (nom propre, SCI, in fine) avec les banques dont la politique d’acceptation correspond, puis comparer les offres sur des paramètres que la plupart des emprunteurs négligent. Cet article livre trois outils décisionnels : une grille d’appariement profil × montage × type de banque, une simulation chiffrée de capacité d’emprunt, et une checklist de négociation au-delà du TAEG. La thèse qui les traverse : en 2026, le frein au financement locatif n’est pas réglementaire, il est stratégique.
Le vrai déterminant du crédit locatif : l’appariement, pas le taux
Le financement d’un investissement locatif ne se bloque pas au niveau réglementaire, il se joue au niveau du positionnement du dossier. Le cadre du HCSF prévoit une marge de flexibilité que les banques peuvent mobiliser pour des dossiers atypiques — la Banque de France cite explicitement « des ménages aisés désirant réaliser un investissement locatif » — et cette marge de flexibilité HCSF dédiée aux dossiers atypiques comme l’investissement locatif n’est pas pleinement utilisée : les banques pourraient encore accroître leur production « jusqu’à + 6 % au total si elles utilisent toutes les flexibilités ». Autrement dit, la capacité réglementaire de financer du locatif existe, fléchée et sous-mobilisée.
Le second fait confirme cette lecture : une part importante des crédits immobiliers passe désormais par les courtiers, preuve que des dossiers bien positionnés sont financés dans le flux standard, sans recourir à des montages de contournement. Croisés, ces deux constats produisent une règle d’arbitrage directement utilisable : les règles HCSF ne bloquent pas le financement locatif, elles laissent une marge explicitement fléchée vers les dossiers atypiques comme le locatif, et le poids du canal courtier montre que des dossiers correctement montés sont financés dans le flux standard. L’effort de l’emprunteur doit donc porter non sur le contournement des règles, mais sur le positionnement du dossier — montage, apport, banque ciblée — pour entrer dans ce que les établissements financent déjà. C’est la thèse de cet article, et elle détermine la méthode qui suit en trois étapes : identifier son montage, cibler les banques dont la politique correspond, comparer les offres au-delà du taux.
Grille d’appariement : profil × montage × type de banque
La bonne banque pour un crédit locatif se choisit par correspondance entre trois paramètres : votre profil emprunteur (revenus, apport, statut), le montage retenu (nom propre, SCI à l’impôt sur le revenu ou à l’impôt sur les sociétés, crédit in fine) et la politique d’acceptation documentée de chaque famille d’établissements. Cette grille permet d’identifier deux à trois banques à solliciter en priorité avant toute simulation de taux.
Le régime fiscal du montage influence directement le choix bancaire, et chaque famille d’établissements présente une appétence explicable par des logiques internes vérifiables :
| Montage | Banques mutualistes | Banques en ligne | Banques traditionnelles |
|---|---|---|---|
| Nom propre | Forte appétence si l’épargne et les produits associés sont détenus chez elles (logique de fidélisation) | Dossiers standardisés, sensibles au profil et à l’apport | Approche globale du client, valorisation de la relation patrimoniale |
| SCI à l’IR | Acceptation variable, souvent conditionnée à la détention d’une part sociale et d’une épargne associée | Acceptation fréquemment limitée ou exclue pour les sociétés civiles | Appétence plus marquée, la société étant analysée comme un montage patrimonial classique |
| SCI à l’IS | Acceptation plus sélective : certaines banques territoriales se limitent au financement de la résidence principale via la SCI | Généralement exclue du flux standard | Appétence plus forte, la gestion de l’enveloppe dérogatoire HCSF permettant de flécher ces dossiers |
| In fine | Peu proposé hors profils patrimoniaux | Rare | Réservé aux profils patrimoniaux, généralement avec nantissement |
Trois logiques internes expliquent ces affinités et permettent au lecteur d’évaluer lui-même son attractivité pour un établissement donné : l’appétence par montage (certaines banques refusent la SCI à l’IS hors résidence principale), la gestion de l’enveloppe dérogatoire (chaque banque fléche différemment la marge HCSF vers les dossiers locatifs), et la stratégie de fidélisation via les produits associés et l’épargne détenue — un emprunteur qui centralise son épargne chez un établissement mutualiste renforce mécaniquement son dossier.
L’évaluation de ces affinités peut s’appuyer sur des déclarations publiques des établissements eux-mêmes. Société Générale met ainsi en avant publiquement une offre dédiée au secteur public (agents et étudiants) : ce type d’offre déclarée par la banque constitue un exemple vérifiable de la méthode — avant de solliciter un établissement, vérifiez ce qu’il déclare lui-même cibler, car une affinité sectorielle déclarée par la banque elle-même pèse sur son appétence pour votre profil. Toute synthèse de cette grille reste une construction éditoriale indicative : chaque cellule doit être confirmée auprès de l’établissement visé.
Ce que la banque retient réellement de vos loyers : simulation chiffrée
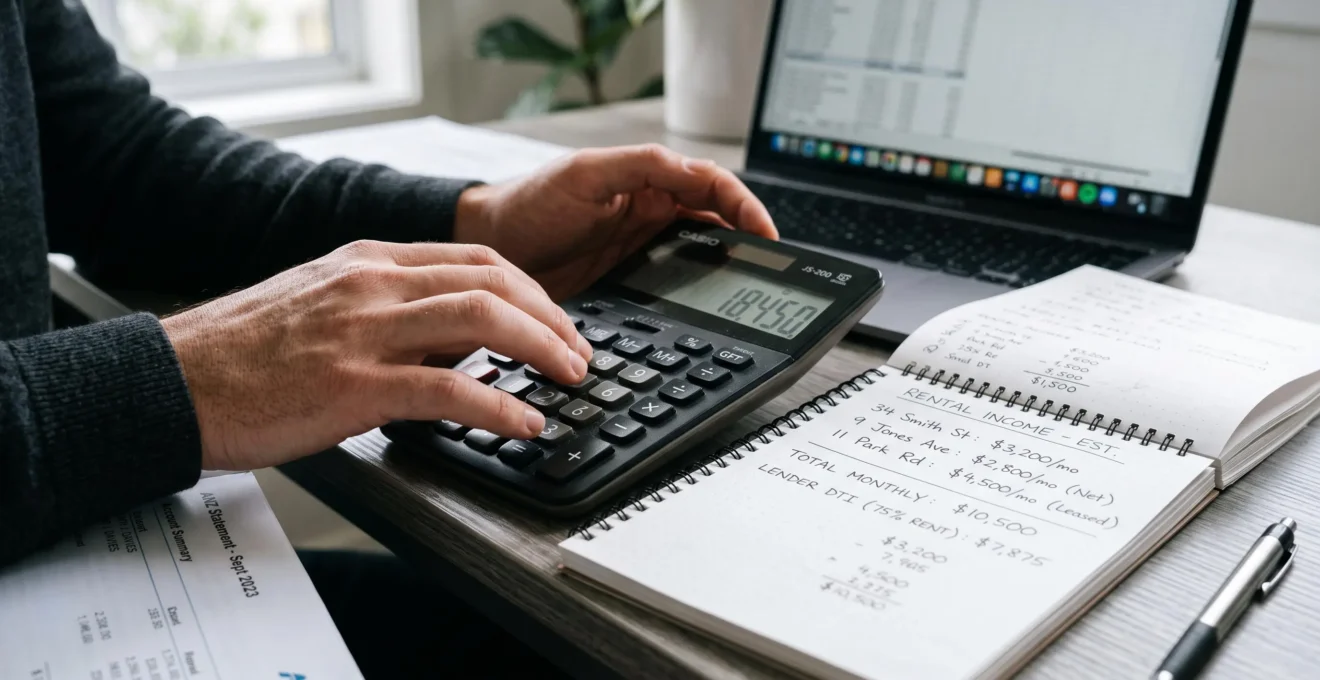
La capacité d’emprunt d’un investisseur locatif se calcule différemment de celle d’un acquéreur de résidence principale, et l’écart entre ce que l’emprunteur croit pouvoir emprunter et ce que la banque retient est souvent significatif. Trois paramètres structurent ce calcul : les loyers prévisionnels sont intégrés au dénominateur du taux d’endettement, part des loyers prévisionnels retenue par les banques dans le calcul du taux d’endettement, généralement retenus à 70 % de leur montant brut avec un abattement de vacance et de charges — hypothèse de travail ici, à confirmer auprès de chaque établissement, les pratiques variant d’une banque à l’autre. La marge de flexibilité HCSF peut ensuite être mobilisée par la banque pour les dossiers locatifs qui la méritent.
Le niveau de taux retenu dans la simulation s’appuie sur l’évolution récente des taux moyens observée par l’Observatoire Crédit Logement/CSA : après un point bas à 3,07 % au deuxième trimestre 2025, le taux moyen de crédit immobilier s’établit autour de 3,30 % en fin d’année, la remontée s’expliquant notamment par la part croissante des prêts longs de 25 ans ou plus.
Reprenons un cas type, construit à titre éditorial : un investisseur avec 3 000 € de revenus nets mensuels et 1 500 € de loyers prévisionnels.
- Ce que l’emprunteur perçoit : 3 000 € + 1 500 € de loyers = 4 500 € de revenus mobilisables ; à 35 % d’endettement, il vise une mensualité autour de 1 575 €.
- Ce que la banque retient : avec des loyers pris à 70 % du brut, les revenus retenus tombent à 3 000 € + 1 050 € = 4 050 € ; la mensualité maximale acceptable descend autour de 1 420 €.
- L’écart :
Un second scénario contrasté illustre les variables à jouer : avec un montage en SCI ou un apport supérieur de 10 à 20 points, la banque peut retraiter les loyers plus favorablement ou intégrer le dossier dans son enveloppe dérogatoire locative — ce qui restaure une partie de la capacité perdue. Ces scénarios sont des constructions éditoriales cohérentes avec les règles HCSF publiques et les niveaux de taux sourcés ci-dessus : ils servent à anticiper le calcul réel de la banque avant le rendez-vous, pas à garantir un montant. Les variables d’arbitrage à retenir avant le rendez-vous : le montage (SCI ou nom propre), le niveau d’apport et la durée.
Comparer deux offres au-delà du TAEG et organiser sa demande : checklist et parcours
Comparer deux offres de crédit locatif uniquement sur le TAEG revient à ignorer des paramètres rarement négociés et pourtant déterminants sur la durée : frais de dossier, modularité, indemnités de remboursement anticipé, nature de la garantie et assurance emprunteur. Optimiser le coût du financement suppose précisément de comparer ces postes, et pas seulement le taux — notre guide sur le financement immobilier à taux avantageux détaille cette logique d’optimisation globale. La checklist suivante structure cette comparaison, chaque ligne étant vérifiable par sa source juridique ou de marché.
- Frais de dossier — poste négociable, particulièrement sur un dossier locatif solide ; demander une réduction ou une exonération lors de la première proposition.
- Modularité — vérifiez les conditions de modulation de mensualité et de report ; les conditions sont contractuelles et varient selon les établissements.
- Indemnités de remboursement anticipé (IRA) — le plafond est fixé par la réglementation (article R314-18 du Code de la consommation, 6 mois d’intérêts dans la limite de 3 % du capital restant dû), mais le niveau exact facturé dépend du paramétrage du contrat : vérifiez ce paramétrage avant de signer, surtout pour un bien destiné à être re-financé.
- Garantie : caution vs hypothèque — postes fixes dont le coût et la restitution diffèrent : la caution d’un organisme est en général restituée en fin de prêt, l’hypothèque implique des frais de mainlevée en cas de revente ou de re-financement ; pour un bien destiné à être conservé ou re-financé, ce paramètre peut peser davantage que 0,1 point de taux.
- Assurance emprunteur — elle représente fréquemment 20 à 30 % du coût total du crédit ; la délégation d’assurance permise par la loi Lemoine permet de substituer un contrat externe équivalent, poste de négociation majeur sur un investisseur dont le profil assureur est souvent favorable.
La distinction à retenir pour orienter la négociation : les frais de dossier, l’assurance et la garantie relèvent du négociable ; le plafond réglementaire des IRA et les règles HCSF relèvent du fixe — c’est le contrat, pas la loi, qui fixe le niveau exact de vos IRA.
Une fois ces paramètres identifiés, le parcours opérationnel se déroule en quatre étapes : simuler sa capacité en anticipant le traitement des loyers (section précédente), cibler 2-3 établissements via la grille d’appariement, obtenir une offre de référence, puis la faire matcher. Le circuit en agence reste un canal pertinent : certains établissements disposent d’un guichet physique avec conseillers spécialisés et simulateur de prêt immobilier — prêt immobilier chez Société Générale en illustre le principe, un rendez-vous en agence permettant de confronter son montage à un conseiller spécialisé dès la simulation. La stratégie hybride reste la plus robuste : obtenir une offre de référence (par courtier ou directement), puis la faire matcher par les établissements ciblés — l’apport de 10 à 20 % et l’in fine réservé aux profils patrimoniaux avec nantissement complètent la préparation du dossier.
Quel crédit et quelle banque choisir pour investir dans l’immobilier locatif ? La réponse tient en une trajectoire : identifier d’abord votre montage (nom propre, SCI à l’IR ou IS, rarement in fine), cibler 2-3 établissements via la grille d’appariement selon votre profil et ce montage, anticiper le calcul réel de la banque sur vos loyers, comparer ensuite les offres sur tous leurs paramètres — frais, modularité, IRA, garantie, assurance — et préparer le dossier en conséquence. L’octroi dépend du positionnement de votre dossier dans le flux standard des banques, pas du contournement des règles HCSF : c’est ce positionnement, pas une astuce réglementaire, qui transforme une demande de financement en accord de prêt. Pour structurer l’ensemble du projet, consultez nos conseils pour réussir son investissement locatif.